A transição da Reforma Tributária abre uma nova discussão sobre a base de cálculo do ICMS. Uma liminar recente em São Paulo reforça a necessidade de avaliar a exposição antes que a
A Reforma Tributária não produzirá efeitos apenas sobre a forma de tributação do consumo. A substituição gradual do ICMS pelo Imposto sobre Bens e Serviços (IBS) também afetará empresas que atualmente usufruem
A Lei nº 15.270/2025 reacendeu uma discussão relevante para empresas e sócios: IRRF sobre dividendos no Simples Nacional. Desde janeiro de 2026, os lucros e dividendos pagos, creditados, empregados ou entregues por
Muitas empresas pagam por adequações obrigatórias sem saber que estes gastos podem ser reconhecidos como insumo para fins de crédito de PIS e COFINS. A tese existe, a base jurídica também. O
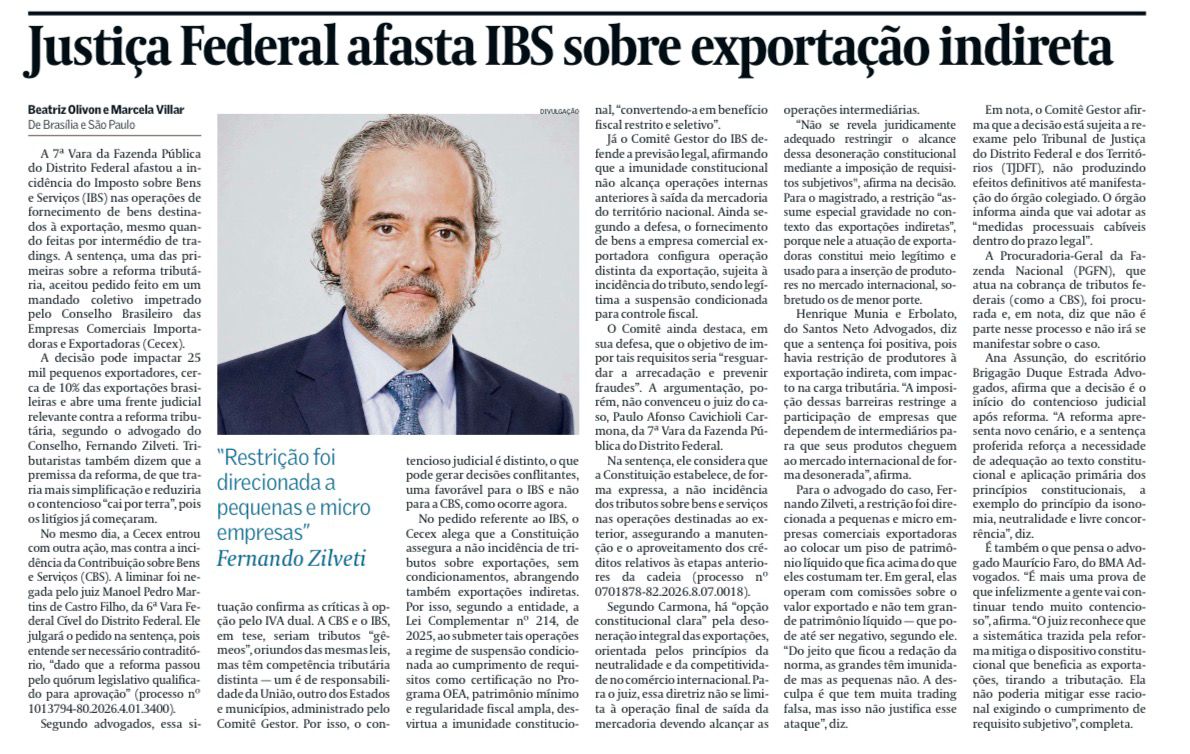
Nosso sócio, Dr. Fernando Zilveti, foi ouvido pelo Valor Econômico em matéria sobre decisão da Justiça Federal que afastou a incidência do IBS sobre operações de fornecimento de bens destinados à exportação
A Lei Complementar nº 224/2025 introduziu a redução linear de incentivos fiscais federais, estabelecendo a aplicação de um acréscimo de 10% em diversos benefícios. No âmbito do IRPJ e da CSLL, a
Categorias

