A transição da Reforma Tributária abre uma nova discussão sobre a base de cálculo do ICMS. Uma liminar recente em São Paulo reforça a necessidade de avaliar a exposição antes que a cobrança dos novos tributos se torne efetiva.
Uma controvérsia que ganha relevância na transição
A coexistência entre o ICMS e os novos tributos sobre o consumo, prevista para os próximos anos, começa a revelar questões que exigem atenção antes de 2027. Uma delas é a provável inclusão dos valores de IBS e CBS na base de cálculo do ICMS.
Embora em 2026 os novos tributos estejam sujeitos à fase de teste, sem recolhimento efetivo nas condições previstas na legislação, a discussão ganha relevância a partir de sua efetiva exigibilidade durante o período de transição.
A posição da SEFAZ SP
A Secretaria da Fazenda e Planejamento do Estado de São Paulo já se manifestou sobre o tema nas Respostas às Consultas Tributárias n.º 32.303/2025 e 33.083/2026.
Segundo o entendimento paulista, a base de cálculo do ICMS corresponde ao valor da operação ou prestação. Como IBS e CBS, quando efetivamente exigíveis, comporiam o valor total da nota fiscal, também deveriam integrar a base do imposto estadual.
Para 2026, a própria SEFAZ/SP afastou essa inclusão, considerando que IBS e CBS estão em fase de teste e não representam acréscimo efetivo de carga tributária. A discussão, portanto, ganha relevância a partir de 2027.
Esse entendimento não deve ser tratado como uma regra nacional consolidada. O ICMS é um tributo estadual, e a análise precisa considerar a legislação e o posicionamento fiscal aplicáveis a cada operação e Estado envolvido.
A decisão liminar
Em setembro de 2026, a 16ª Vara da Fazenda Pública de São Paulo concedeu medida liminar no Mandado de Segurança nº 1138866-98.2026.8.26.0053 para assegurar à contribuinte o direito de apurar e recolher o ICMS sem incluir os valores de IBS e CBS em sua base de cálculo, a partir da efetiva exigibilidade desses novos tributos e enquanto houver coexistência com o ICMS.
A decisão também vedou, para essa contribuinte, atos de cobrança ou coerção fundados exclusivamente na não inclusão dos novos tributos na base do imposto estadual.
Qual foi o fundamento adotado
A decisão parte do princípio da estrita legalidade tributária: a ampliação da base de cálculo de um tributo depende de previsão legal.
Ao examinar as alterações promovidas pela Lei Complementar nº 227/2026 na Lei Kandir, o juízo destacou que a norma previu expressamente a inclusão do Imposto Seletivo na base do ICMS a partir de 2027, sem estabelecer regra equivalente para IBS e CBS.
Na visão adotada em cognição liminar, essa opção legislativa impede que a Administração amplie a base de cálculo do ICMS apenas por interpretação do conceito de valor da operação.
Tributos por fora e split payment
A decisão também associou a controvérsia ao desenho do novo sistema. IBS e CBS foram estruturados como tributos cobrados por fora, e a legislação prevê mecanismos de segregação e repasse dos valores aos entes públicos.
Esse aspecto reforça a tese de que tais montantes não deveriam ser tratados como receita própria ou componente econômico definitivo da operação do contribuinte, pois não compõem o preço final do bem ou serviço. Esse fundamento, contudo, ainda será submetido ao contraditório e à apreciação posterior no processo.
Qual pode ser o impacto para as empresas
O efeito potencial alcança a formação de preços, as margens, o fluxo de caixa, a parametrização de documentos fiscais e as projeções financeiras para a transição.
Apenas como exemplo ilustrativo, considere uma operação de R$ 100.000,00, com as seguintes premissas:
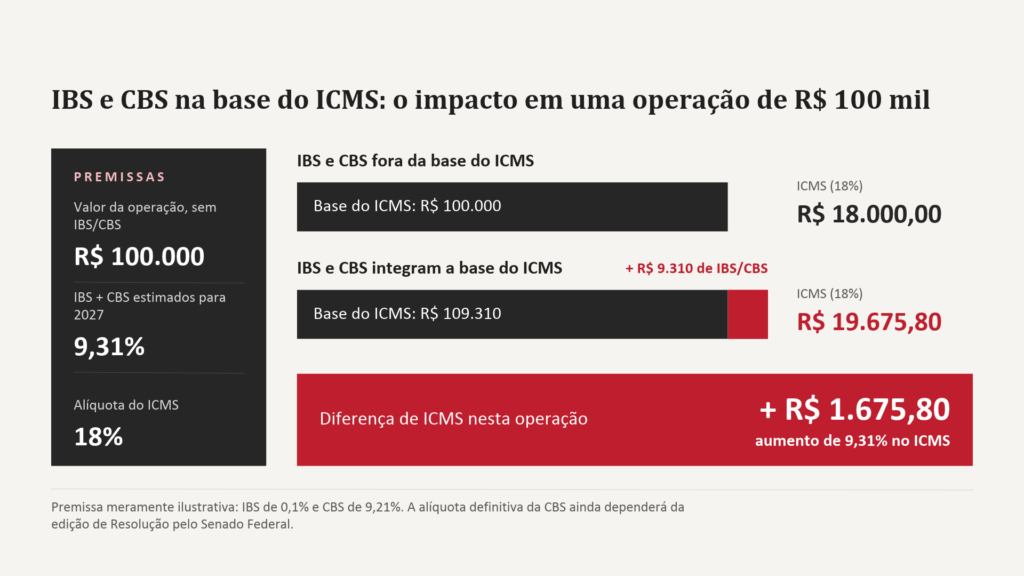
A simulação não representa alíquota definitiva nem substitui a análise da operação concreta. O impacto dependerá das alíquotas vigentes em cada etapa da transição, do Estado, do perfil da cadeia, dos créditos, da precificação e da estrutura contratual. Mas ela evidência por que o tema merece atenção antes de 2027.
O que avaliar desde já
A liminar paulista não produz efeitos gerais e não autoriza outros contribuintes a simplesmente deixarem de incluir IBS e CBS na base do ICMS. Trata-se de decisão de primeira instância, restrita à impetrante e sujeita a eventual revisão.
Ainda assim, o precedente evidencia a necessidade de avaliação antecipada. Empresas com operações sujeitas ao ICMS devem:
- estimar a exposição econômica;
- revisar os reflexos em preços e contratos;
- verificar a adequação de seus sistemas e documentos fiscais;
- acompanhar os posicionamentos dos Estados em que operam; e
- avaliar, conforme sua situação específica, a conveniência de medidas preventivas antes da efetiva exigibilidade dos novos tributos.
Como o Zilveti Advogados pode apoiar
O Zilveti Advogados apoia empresas na análise dos efeitos da Reforma Tributária sobre suas operações, inclusive na avaliação da exposição decorrente da possível inclusão de IBS e CBS na base do ICMS.
A atuação pode abranger diagnóstico tributário e financeiro, simulações de impacto, revisão de contratos e parametrizações, além da avaliação de estratégias administrativas e judiciais compatíveis com o caso concreto.
Nota de cautela: a decisão mencionada é liminar, foi proferida em primeira instância, possui efeitos restritos à parte impetrante e poderá ser modificada no curso do processo. Este material tem finalidade exclusivamente informativa e não substitui a análise da situação concreta.
Fontes: Mandado de Segurança nº 1138866-98.2026.8.26.0053, 16ª Vara da Fazenda Pública de São Paulo, decisão de 9/9/2026; Respostas às Consultas Tributárias SEFAZ/SP nºs 32.303/2025 e 33.083/2026; EC nº 132/2023; LC nº 214/2025; LC nº 227/2026; LC nº 87/1996.